
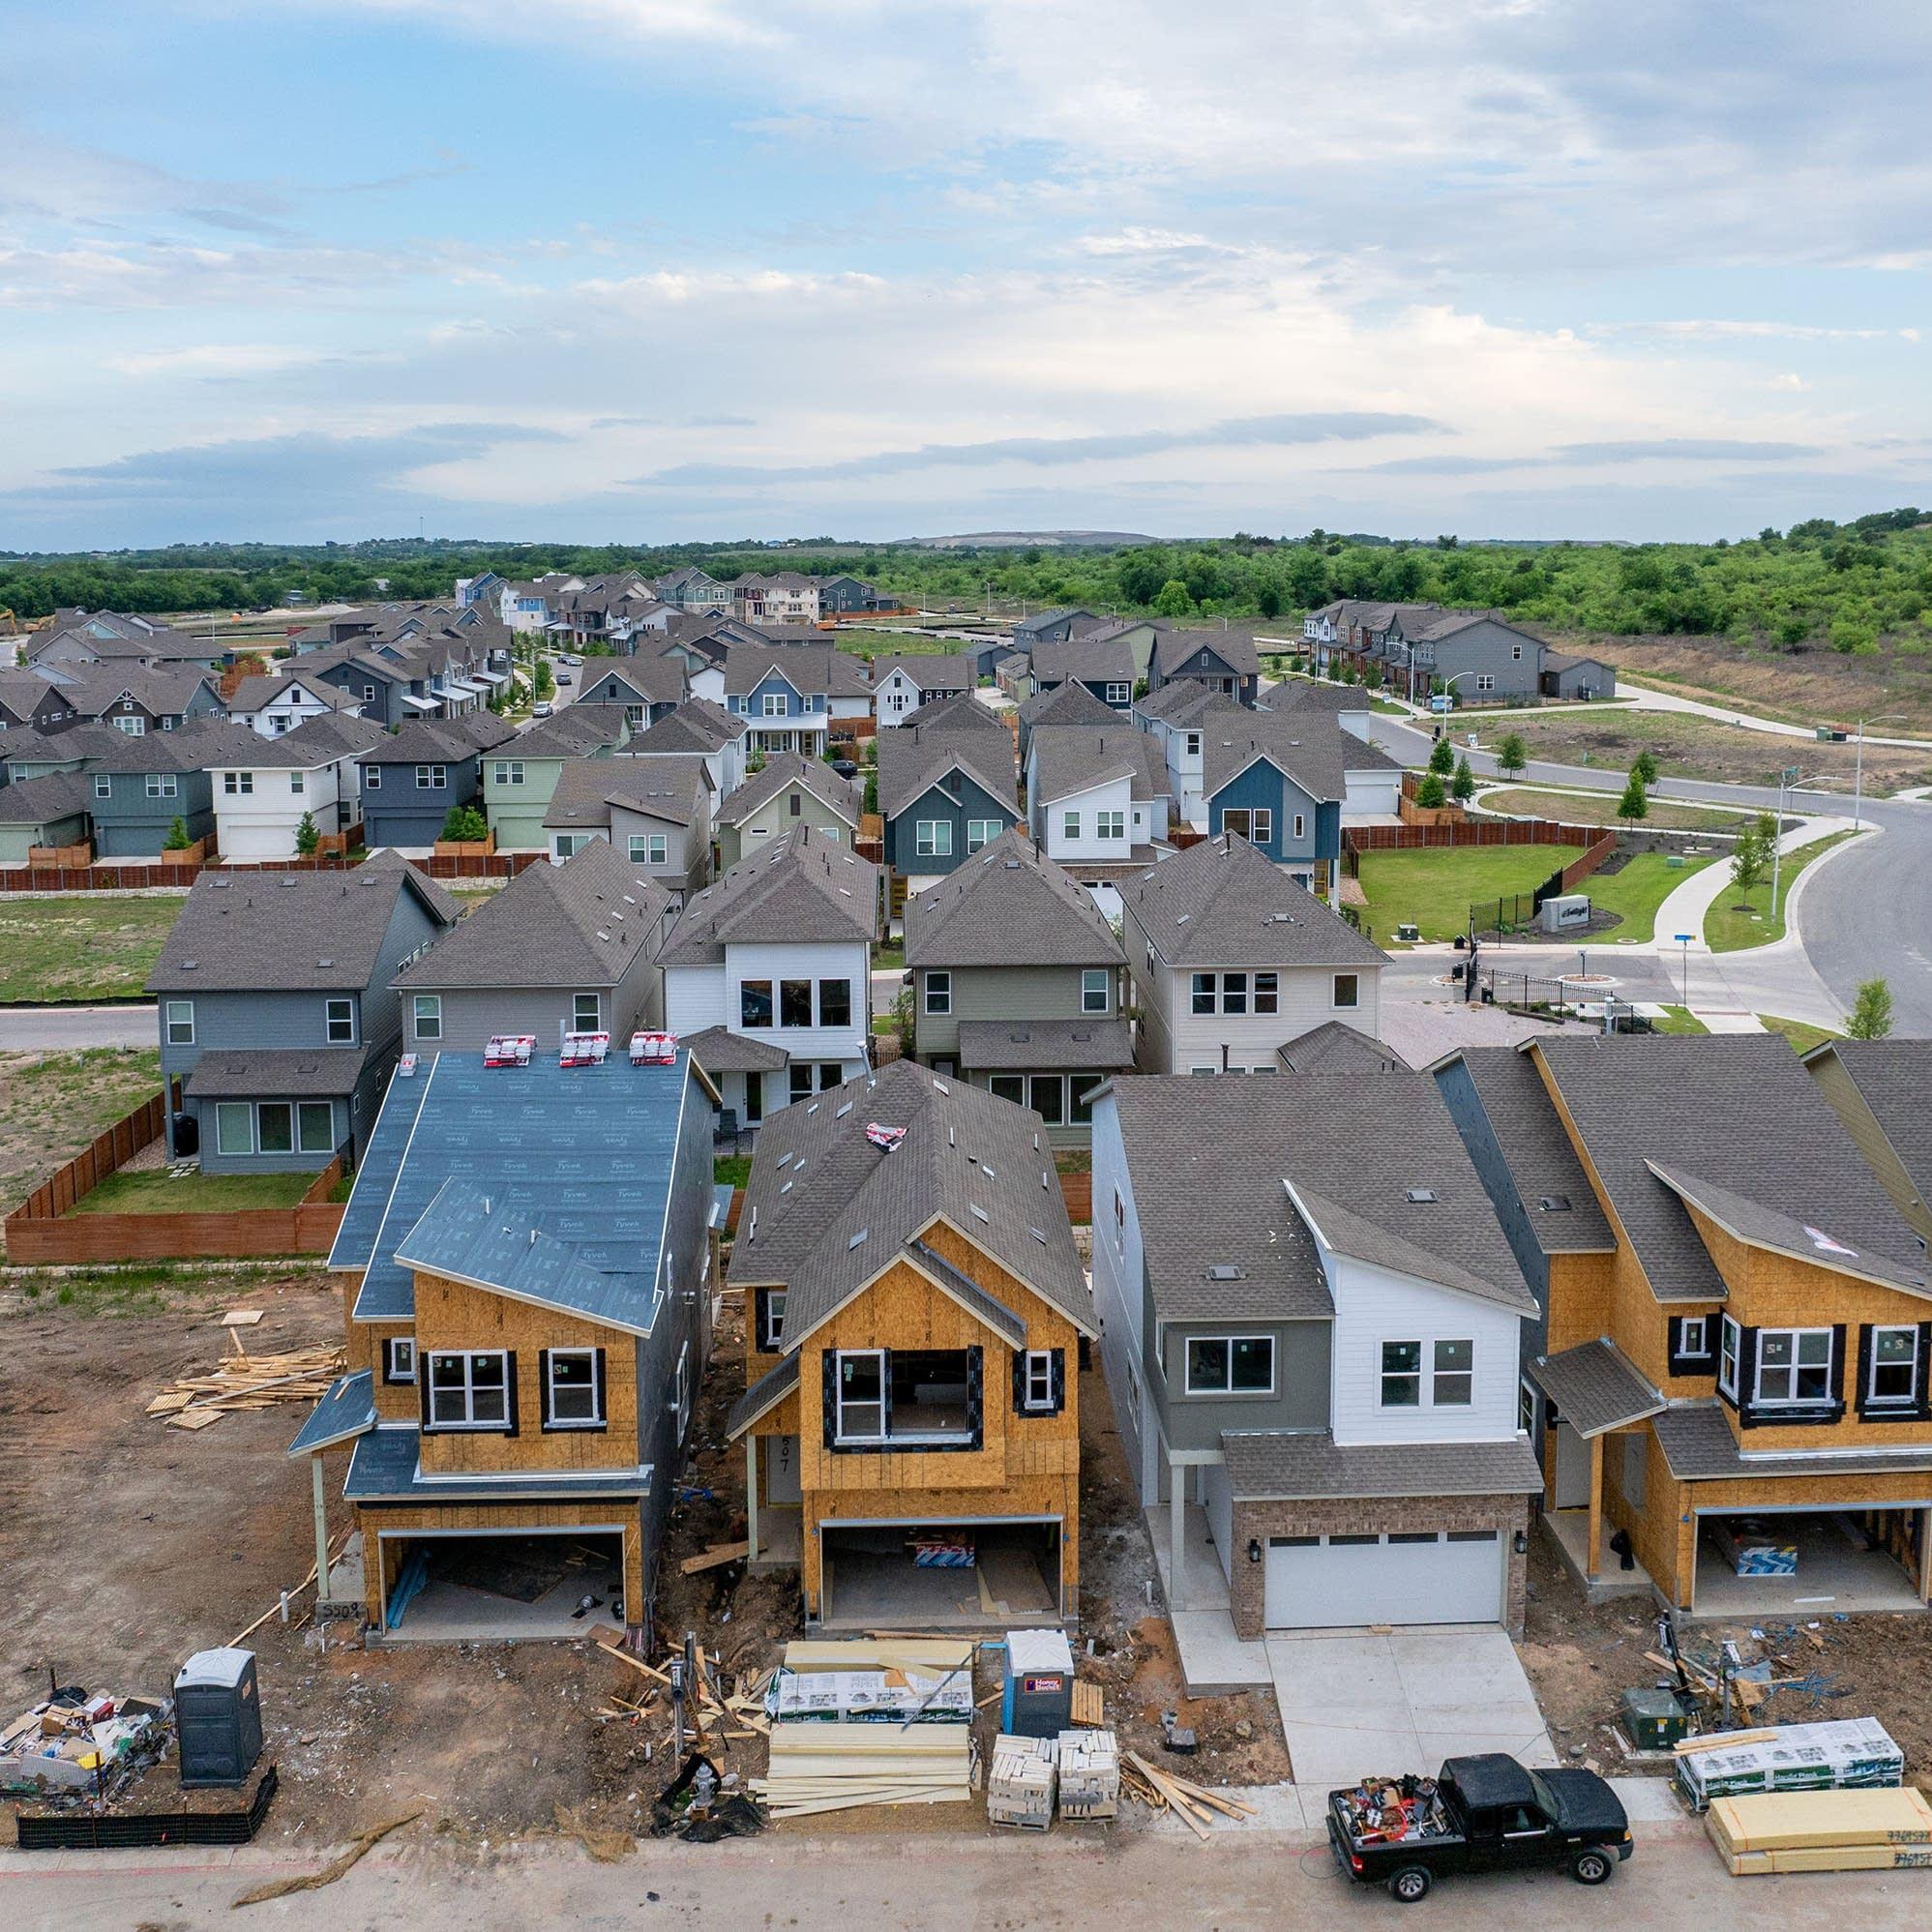

El mercado inmobiliario estadounidense enfrenta nuevas señales de debilitamiento. La confianza de los constructores de viviendas cayó en octubre a su nivel más bajo desde junio de 2012, afectada por el aumento de las tasas hipotecarias, los elevados costos de construcción y la disminución del número de compradores interesados en adquirir propiedades.
El índice de confianza de la Asociación Nacional de Constructores de Viviendas (NAHB), elaborado junto con Wells Fargo, descendió tres puntos hasta situarse en 29 durante octubre de 2026.
El resultado quedó por debajo de las expectativas de los economistas y refleja el creciente pesimismo de las empresas dedicadas a construir viviendas unifamiliares.
Una lectura inferior a 50 indica que más constructores consideran desfavorables las condiciones del mercado que aquellos que las evalúan positivamente.
Las tasas hipotecarias superan el 7%
Uno de los principales obstáculos para los compradores es el costo de los préstamos hipotecarios.
Según Reuters, la tasa promedio de una hipoteca fija a 30 años alcanzó aproximadamente 7,40%, su nivel más elevado en casi tres años.
El aumento de las tasas incrementa considerablemente los pagos mensuales y reduce la cantidad que muchas familias pueden financiar.
Para quienes buscan comprar su primera vivienda, la combinación de precios elevados, tasas altas y requisitos de financiamiento representa una dificultad creciente.
¿Cuánto cuesta financiar una vivienda?
El impacto de las tasas hipotecarias puede observarse en el siguiente ejemplo.
Una familia que obtiene un préstamo de 350.000 dólares a 30 años tendría estos pagos mensuales aproximados de capital e intereses:
| Tasa hipotecaria | Pago mensual |
|---|---|
| 5,0% | $1.879 |
| 6,0% | $2.098 |
| 7,0% | $2.329 |
| 7,4% | $2.423 |
Cálculos ilustrativos para una hipoteca fija de $350.000 a 30 años. No incluyen impuestos, seguros, cuotas de asociaciones ni otros gastos.
La diferencia entre una tasa de 5% y una de 7,4% representa aproximadamente 544 dólares adicionales cada mes.
Durante un año, esa diferencia equivale a más de 6.500 dólares en pagos.
Esto demuestra por qué incluso variaciones relativamente pequeñas en las tasas pueden cambiar las posibilidades de compra de miles de familias.
Los constructores comienzan a reducir precios
La caída de la demanda está obligando a numerosas empresas constructoras a ofrecer descuentos e incentivos.
Según el informe de NAHB publicado este lunes, el 43% de los constructores redujo los precios de sus viviendas durante octubre.
Esta es la proporción más alta registrada en el período comprendido entre 2020 y 2026.
La reducción promedio de precios fue de 6%, mientras que el 65% de los constructores ofreció incentivos comerciales para atraer compradores.
Estos incentivos pueden incluir contribuciones a los gastos de cierre o mecanismos para reducir temporalmente los costos de financiamiento, dependiendo de cada proyecto.
Sin embargo, las rebajas no significan necesariamente que los precios de todas las viviendas estén disminuyendo a nivel nacional.
La escasez de trabajadores también afecta al sector
Las empresas constructoras enfrentan dificultades adicionales relacionadas con la disponibilidad de mano de obra.
El presidente de NAHB, Bill Owens, señaló que los costos de materiales, combustible y préstamos para construcción continúan afectando al sector.
También informó que más de un tercio de los constructores encuestados reportó actividad de control migratorio en sus mercados durante el último mes.
Según la organización, estas operaciones han provocado retrasos en determinadas obras y han desalentado a algunos trabajadores con autorización legal a presentarse en sus lugares de empleo.
La situación refleja la importancia de la disponibilidad laboral para una industria que depende de trabajadores especializados en construcción, electricidad, plomería, carpintería y otros oficios.
Menos compradores visitan las nuevas viviendas
Los indicadores del sector muestran una caída generalizada.
El componente que mide las condiciones actuales de ventas descendió a 33 puntos.
Las expectativas de ventas para los próximos seis meses bajaron a 32 puntos.
Por su parte, el índice de visitas de posibles compradores cayó a 18, su nivel más bajo desde abril de 2012 si se excluye el desplome extraordinario registrado al comienzo de la pandemia de COVID-19.
Estos datos indican que muchos consumidores continúan interesados en comprar una vivienda, pero enfrentan obstáculos financieros que les impiden concretar la operación.
¿Qué ocurre en Virginia y el área de Washington?
La situación nacional resulta relevante para mercados como Virginia, Maryland y Washington, D.C., donde el costo de la vivienda representa una preocupación para numerosos hogares.
En comunidades como Fredericksburg, Stafford y Spotsylvania, los compradores también deben considerar los gastos de transporte, impuestos inmobiliarios, seguros y mantenimiento.
No obstante, el informe nacional de NAHB no permite concluir que los precios o las ventas estén cayendo en la misma proporción en esas localidades.
Para conocer la situación específica de cada mercado es necesario analizar inventarios, precios de venta, contratos pendientes y datos de asociaciones inmobiliarias regionales.
El impacto sobre las familias hispanas
Las dificultades para comprar vivienda también afectan a familias hispanas que buscan adquirir su primera propiedad o mudarse a una vivienda más grande.
Entre los principales obstáculos se encuentran la capacidad de ahorro para el pago inicial, los costos de cierre, el historial crediticio y la relación entre ingresos y deudas.
El aumento de las tasas puede reducir la capacidad de compra incluso de hogares con empleos estables.
Sin embargo, los incentivos ofrecidos por algunos constructores podrían generar oportunidades para compradores que cuentan con financiamiento aprobado y capacidad para asumir los gastos mensuales.
Es importante comparar el costo total de la operación y no solamente el precio anunciado.
¿Podría empeorar el mercado inmobiliario en 2027?
Los economistas advierten que la recuperación podría tardar mientras las tasas hipotecarias permanezcan elevadas.
Robert Dietz, economista jefe de NAHB, explicó que la demanda continúa existiendo, pero las restricciones de oferta, los costos de construcción y los problemas de asequibilidad están limitando la actividad.
La evolución del mercado dependerá de varios factores, entre ellos las tasas de interés, la inflación, la disponibilidad de trabajadores y la confianza de los consumidores.
Una reducción sostenida de los costos de financiamiento podría mejorar las condiciones para compradores y constructores.
Sin embargo, no existe garantía de que las tasas hipotecarias disminuyan rápidamente.
La vivienda se convierte en un tema electoral
La publicación del informe ocurre apenas dos semanas antes de las elecciones legislativas del 3 de noviembre.
La dificultad para acceder a una vivienda asequible se ha convertido en una preocupación económica importante para los estadounidenses.
Las propuestas sobre impuestos, regulación de construcción, financiamiento y disponibilidad de terrenos podrían ocupar un lugar relevante en el debate político.
Para los compradores, el desafío inmediato continúa siendo encontrar una propiedad cuyo precio y financiamiento se ajusten a sus ingresos.
Para los constructores, la prioridad será recuperar la demanda sin comprometer la viabilidad financiera de sus proyectos.
El índice de confianza de octubre confirma que el sector de vivienda nueva atraviesa uno de sus períodos más difíciles en más de una década.